以下は、支配パーセンテージ (PCON) と株式パーセンテージ (POWN) を含む詳細なビジネス ケースです。
ビジネス ケース 1
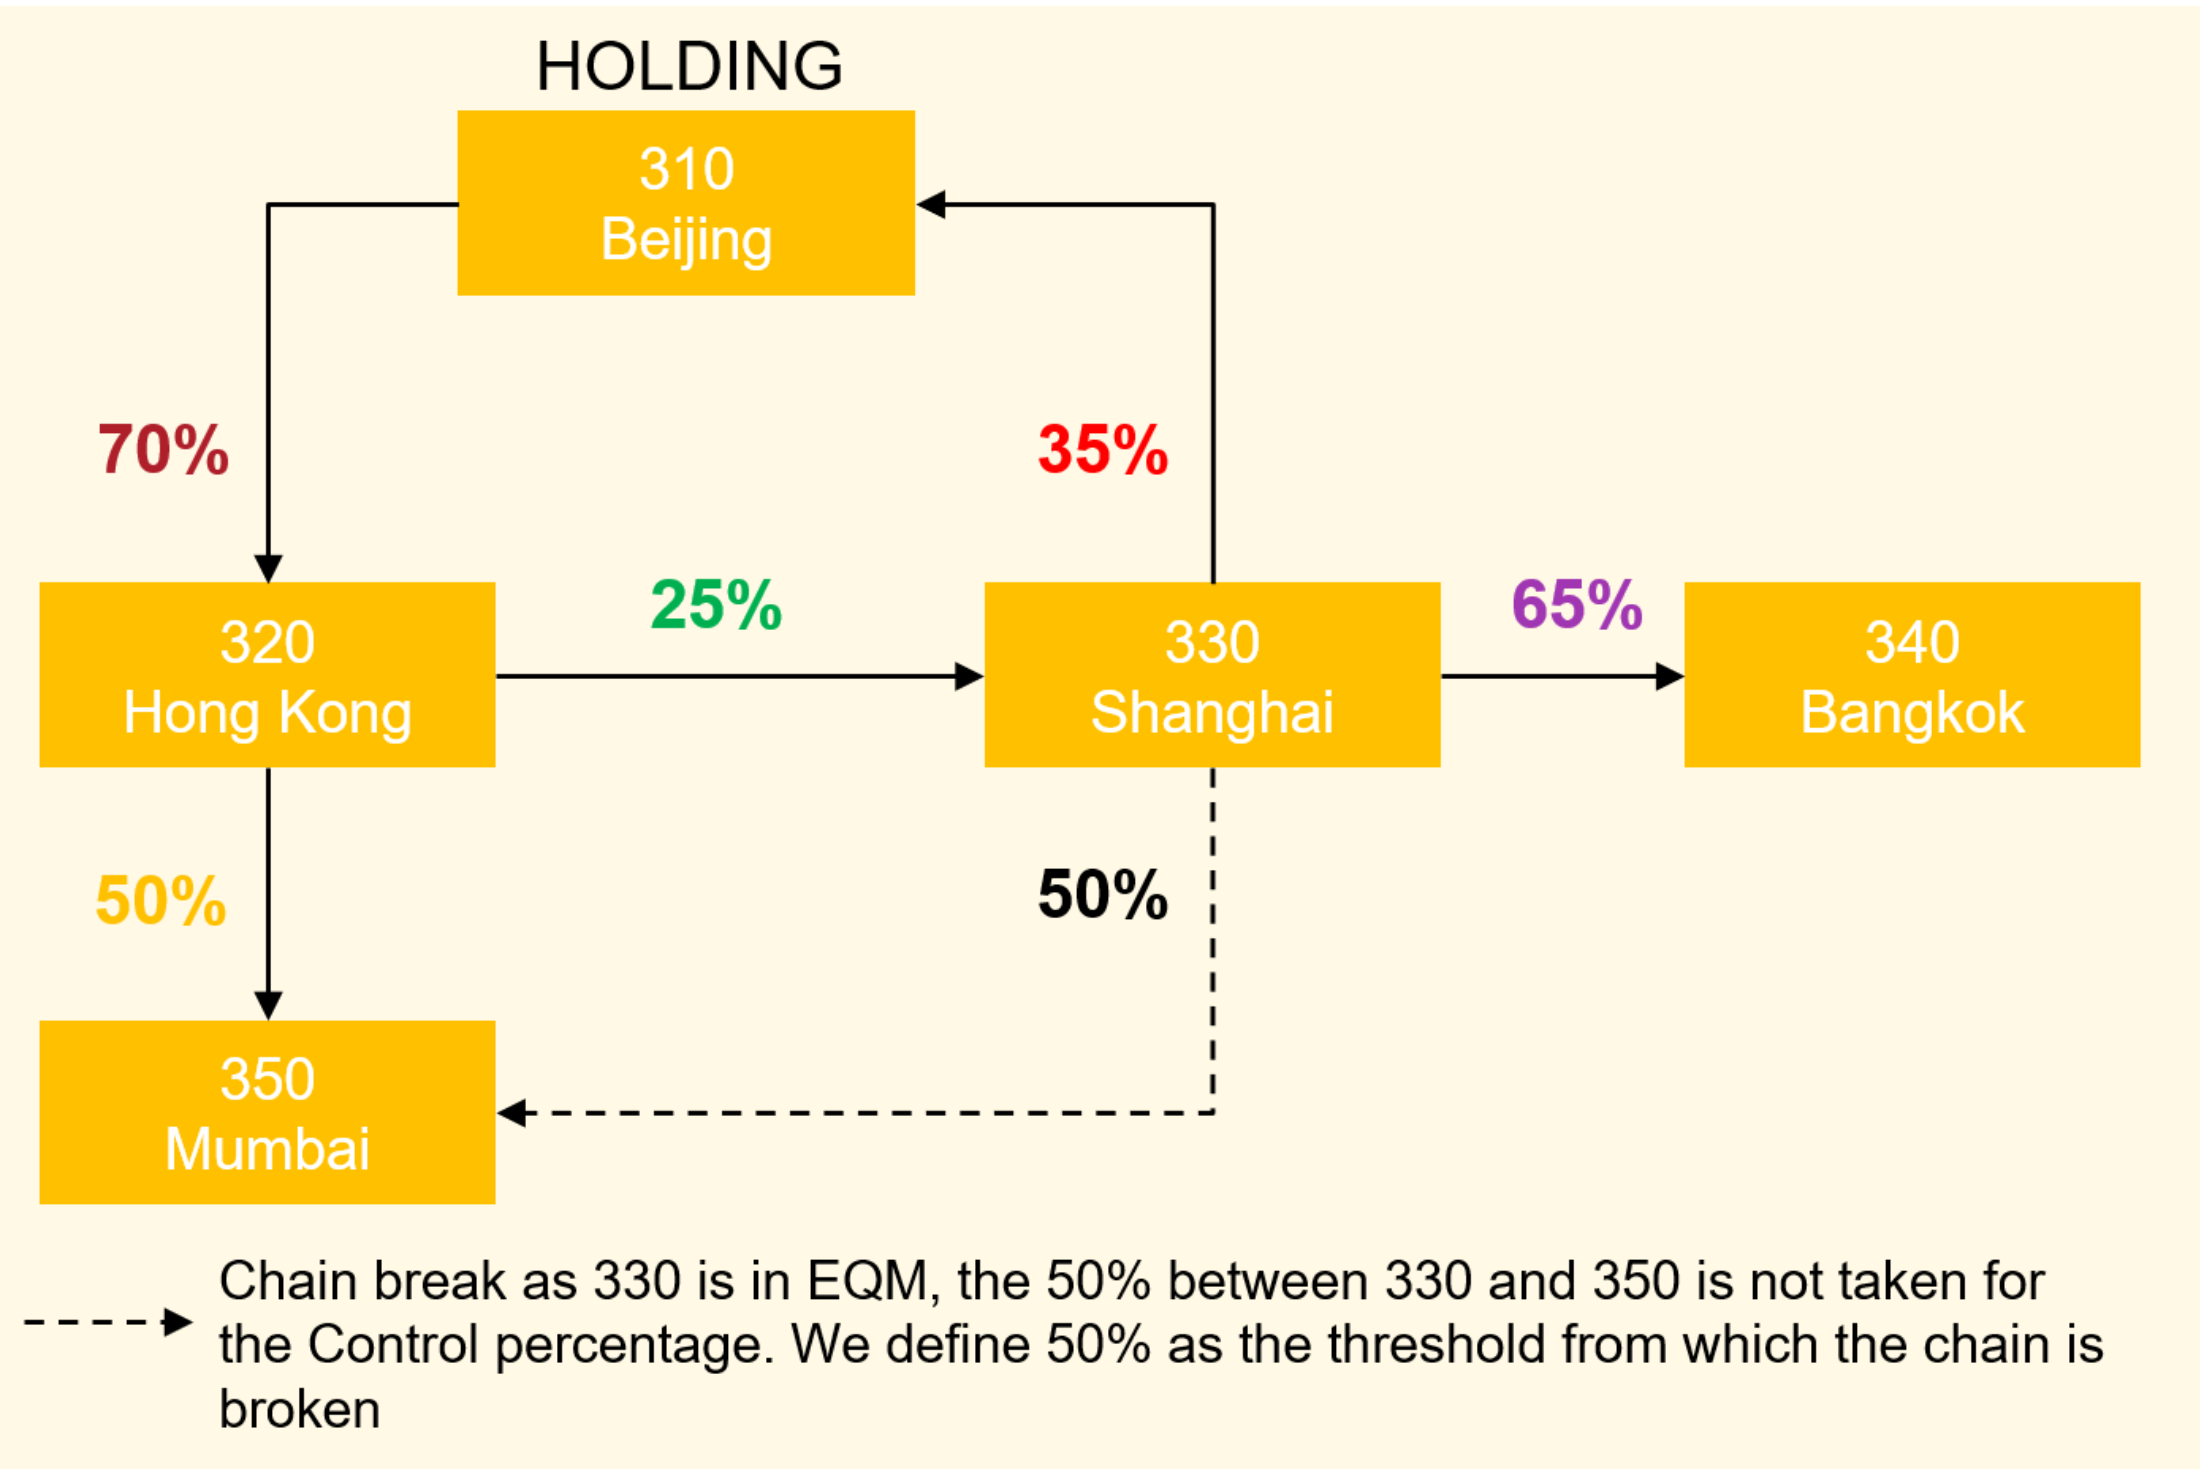
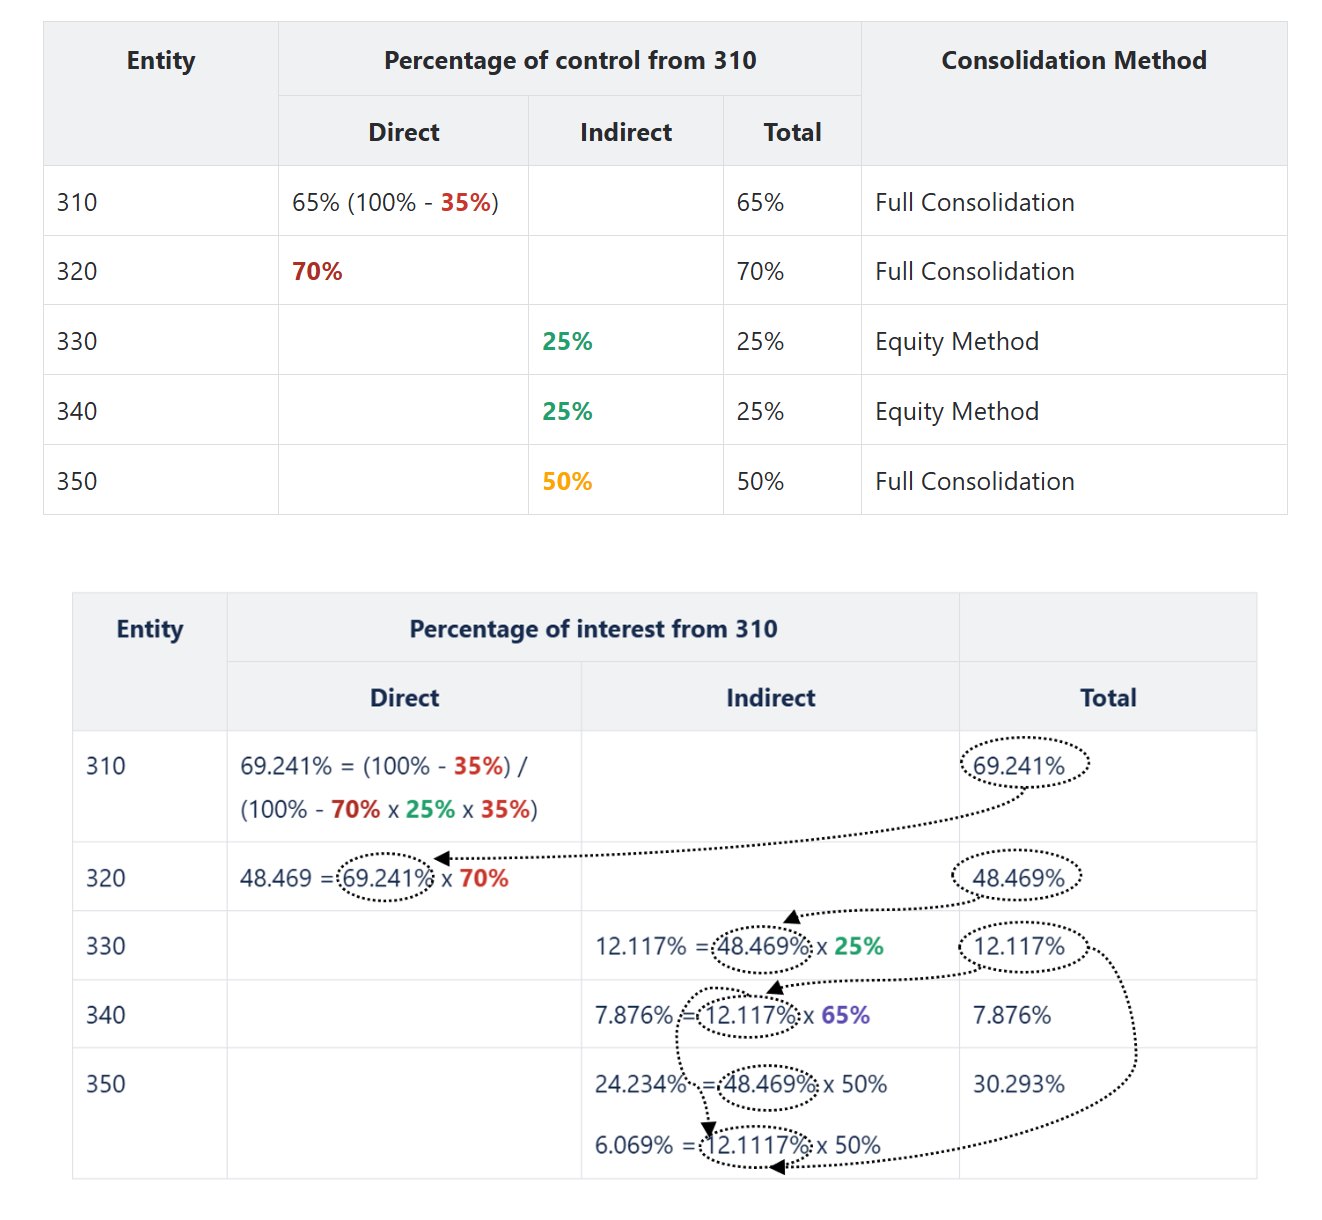
- 310:子会社 330 が 35% の支配権を保有しているため、支配率は 100% にはなりません。
- 320:310 が 70% 直接支配しているため、完全連結となります。
- 330:完全に連結されている 320 は、持分法を使用して 330 を 25% 支配しています。
- 340:330 は 340 の支配権を 65% 保有していますが、330 はすでに持分法 (EQM) で運営されているため、340 の支配率は 25% になります。
- 350:次の二つのブランチがあります。
- 一つ目は 320 及び 350 経由です。
- 二つ目は 320 及び 330 経由です。
支配率には 320/350 のブランチのみが保持されます。
ビジネス ケース 2
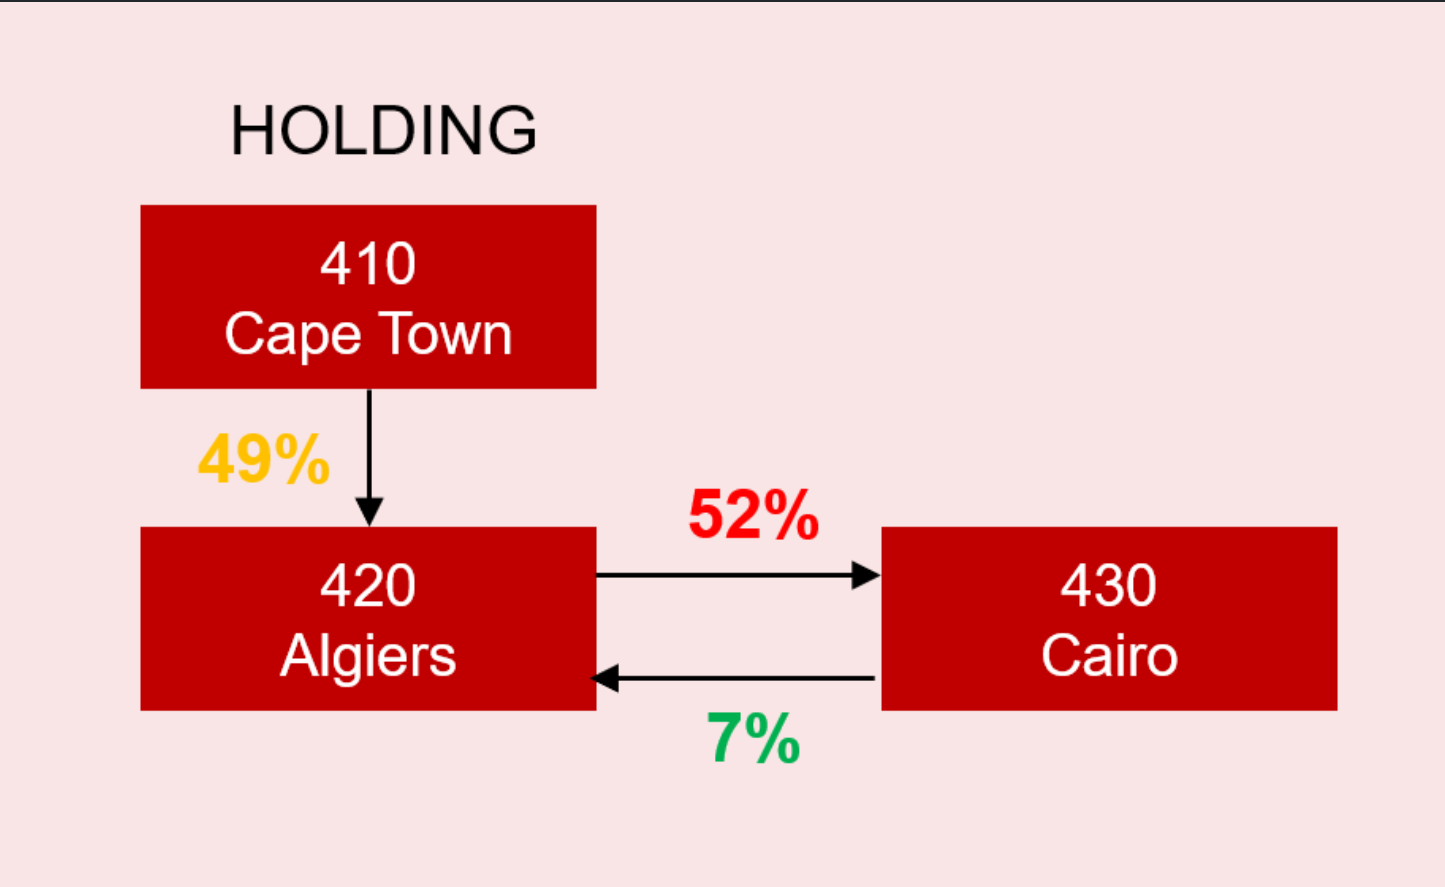
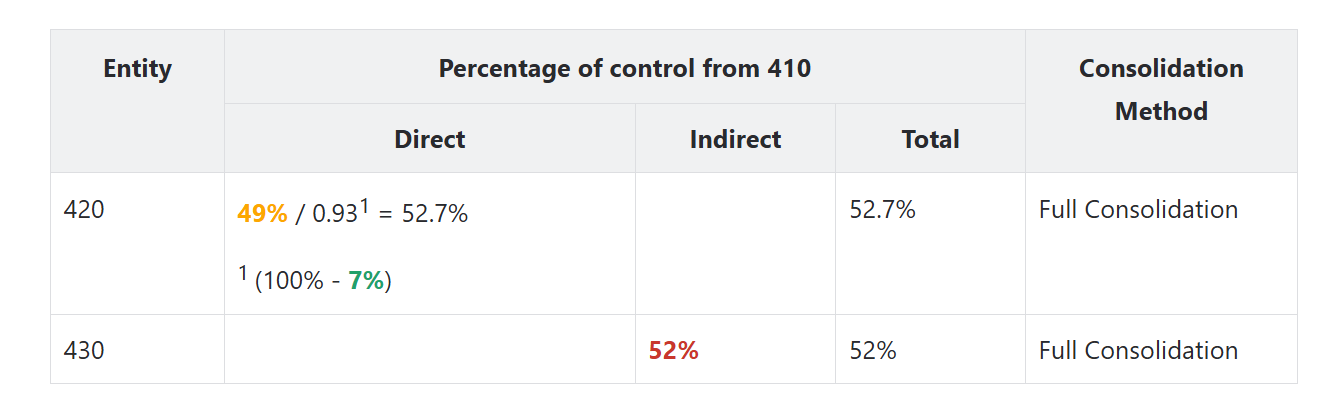
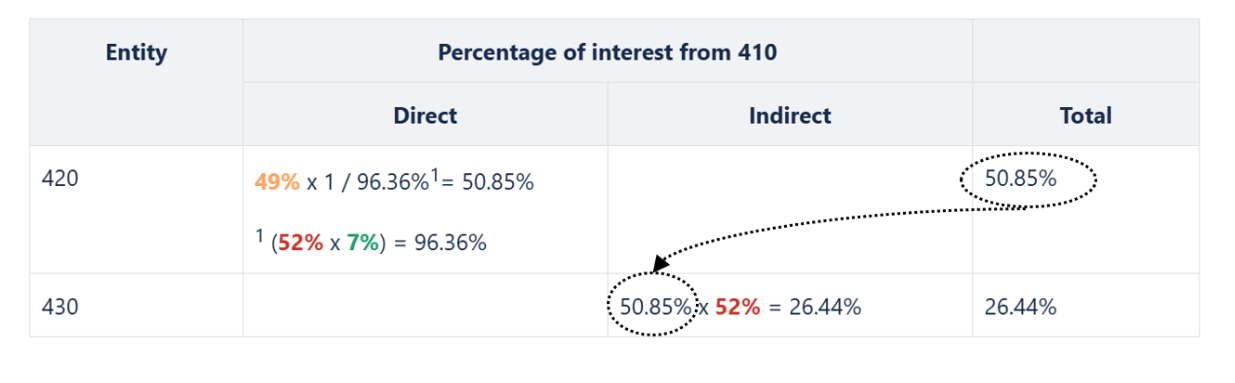
この状況では、会社 420 が会社 430 の 52% を所有しており、会社 430 は会社 420 の 7% を所有しています。会社 420 が会社 430 の 10% 超えを所有するため、自己支配の状況が生まれます。したがって、定足数の計算では、会社 430 が会社 420 に対して持つ議決権のパーセンテージは考慮されません。
420 の支配パーセンテージを計算するには、100% を基準にするのではなく、100% - 7% = 93% を基準にします。計算は次のようになります: 49%/93%= 52.7%。これにより、410 が 420 を単独で支配できるようになります。
ビジネス ケース 3
循環出資の原則は株の持ち合いの原則と同じであり、たとえば次のようになります。
- 支配のパーセンテージを計算する際に企業間に自己支配が存在する場合、パーセンテージが低いエンティティは株式を売却しなければならず、議決権の行使が禁止されます。
- 支払われる株式の額を決定するために、循環出資を行っている企業のうちの一つに対して除数が使用されます。
除数係数の計算:1 - 循環株式パーセンテージの乗算。
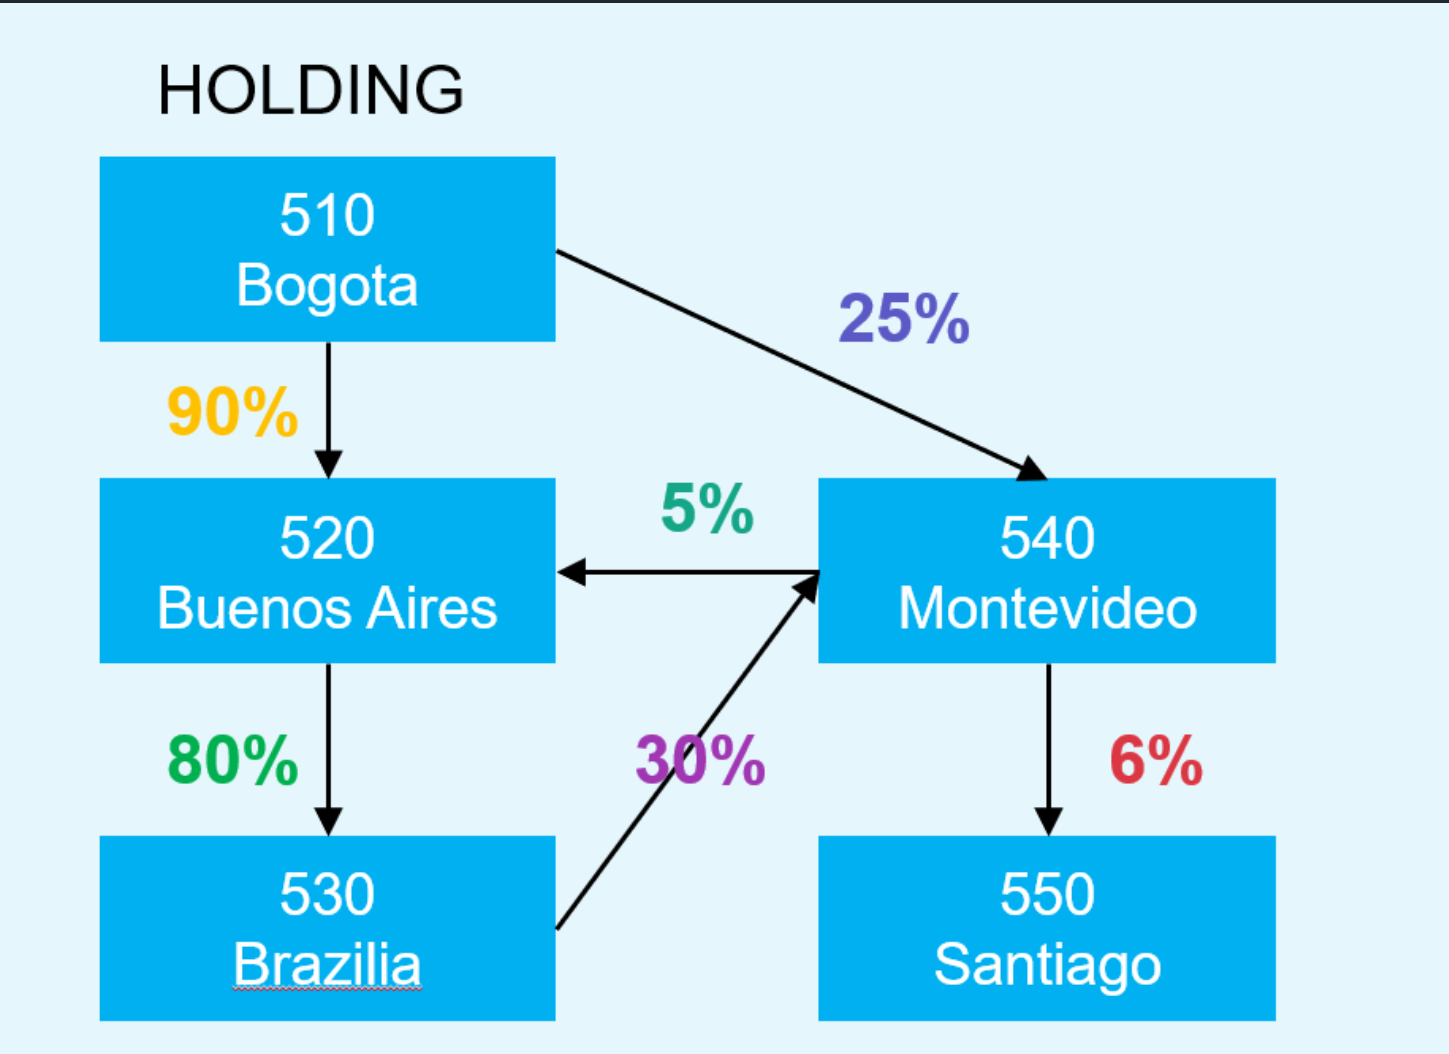
このシナリオでは、会社 500 が会社 510 の 60% の株式を保有しています。一方、会社 510 は会社 520 の 15% の株式を保有しています。ただし、会社 520 も会社 500 の 20% の株式を保有しています。これにより、これらの会社間で複雑な循環所有権構造が形成されます。
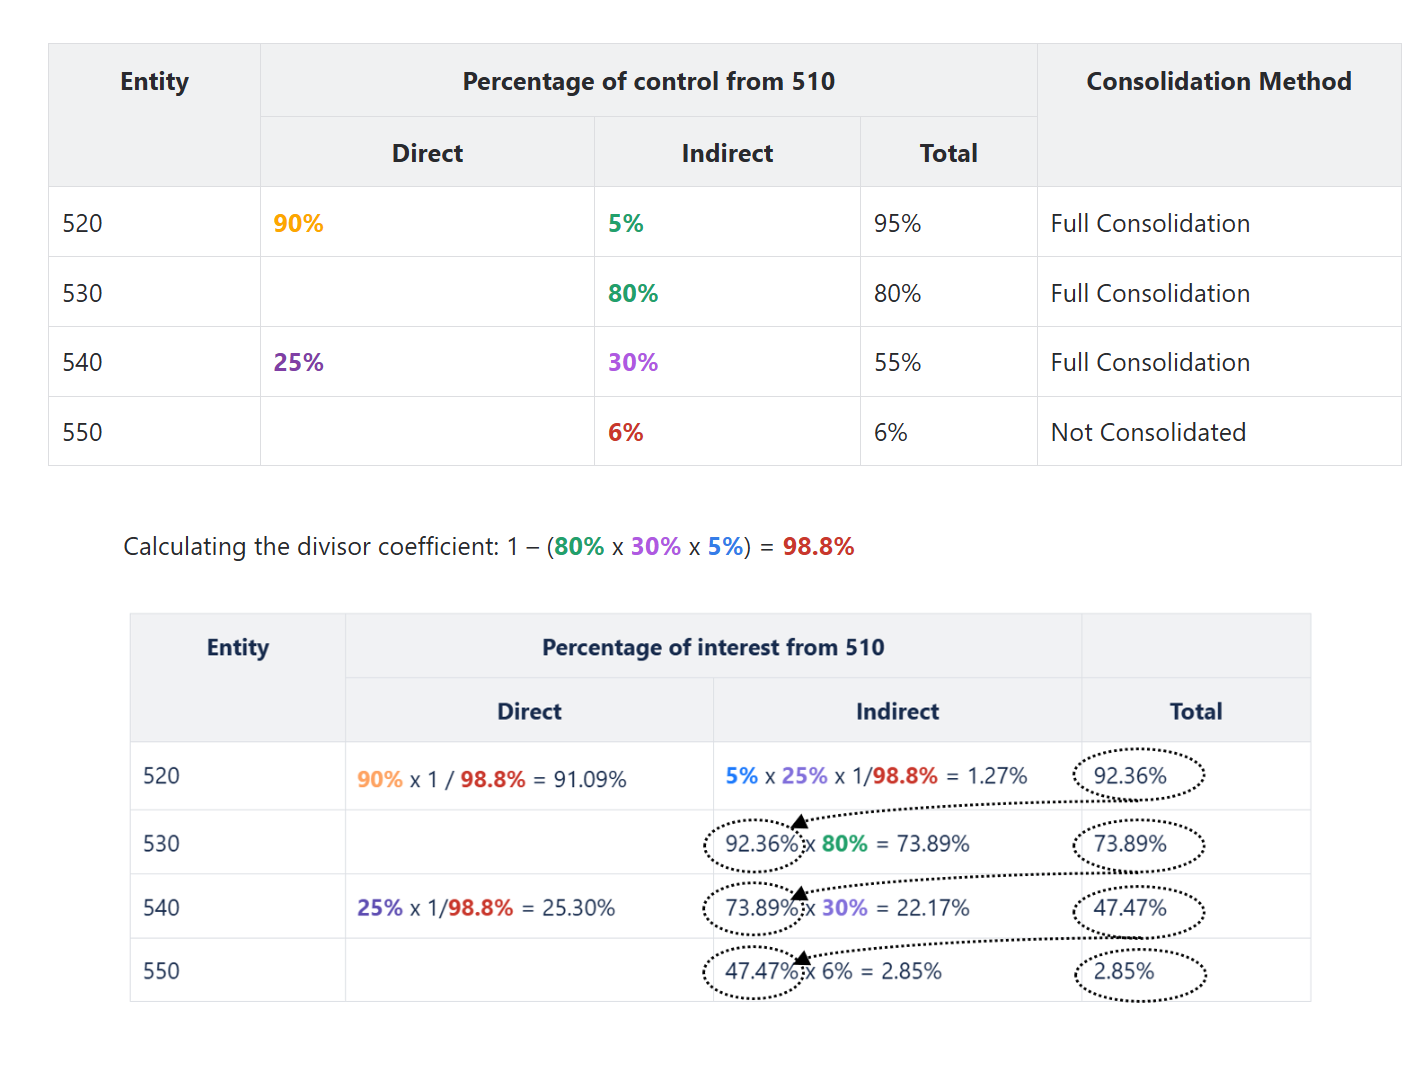
支配パーセンテージを決定するには、循環所有権を考慮する必要があります。
- 計算は、会社 500 が会社 510 の 60% を直接所有しているところから始まります。
- 次に、会社 510 が会社 520 に対して保有する 15% の株式と、会社 520 が会社 500 に対して保有する 20% の株式を調整する必要があります。これには、循環所有権による支配の低下を適切に反映するための反復計算が必要です。
- 会社 520 の所有権がより大きな力を持つため、会社 500 は当初よりも会社 510 に対する支配力が小さくなります。
ビジネス ケース 4
この例は、循環所有権構造がある場合に支配パーセンテージを計算することがいかに難しいかを示しています。
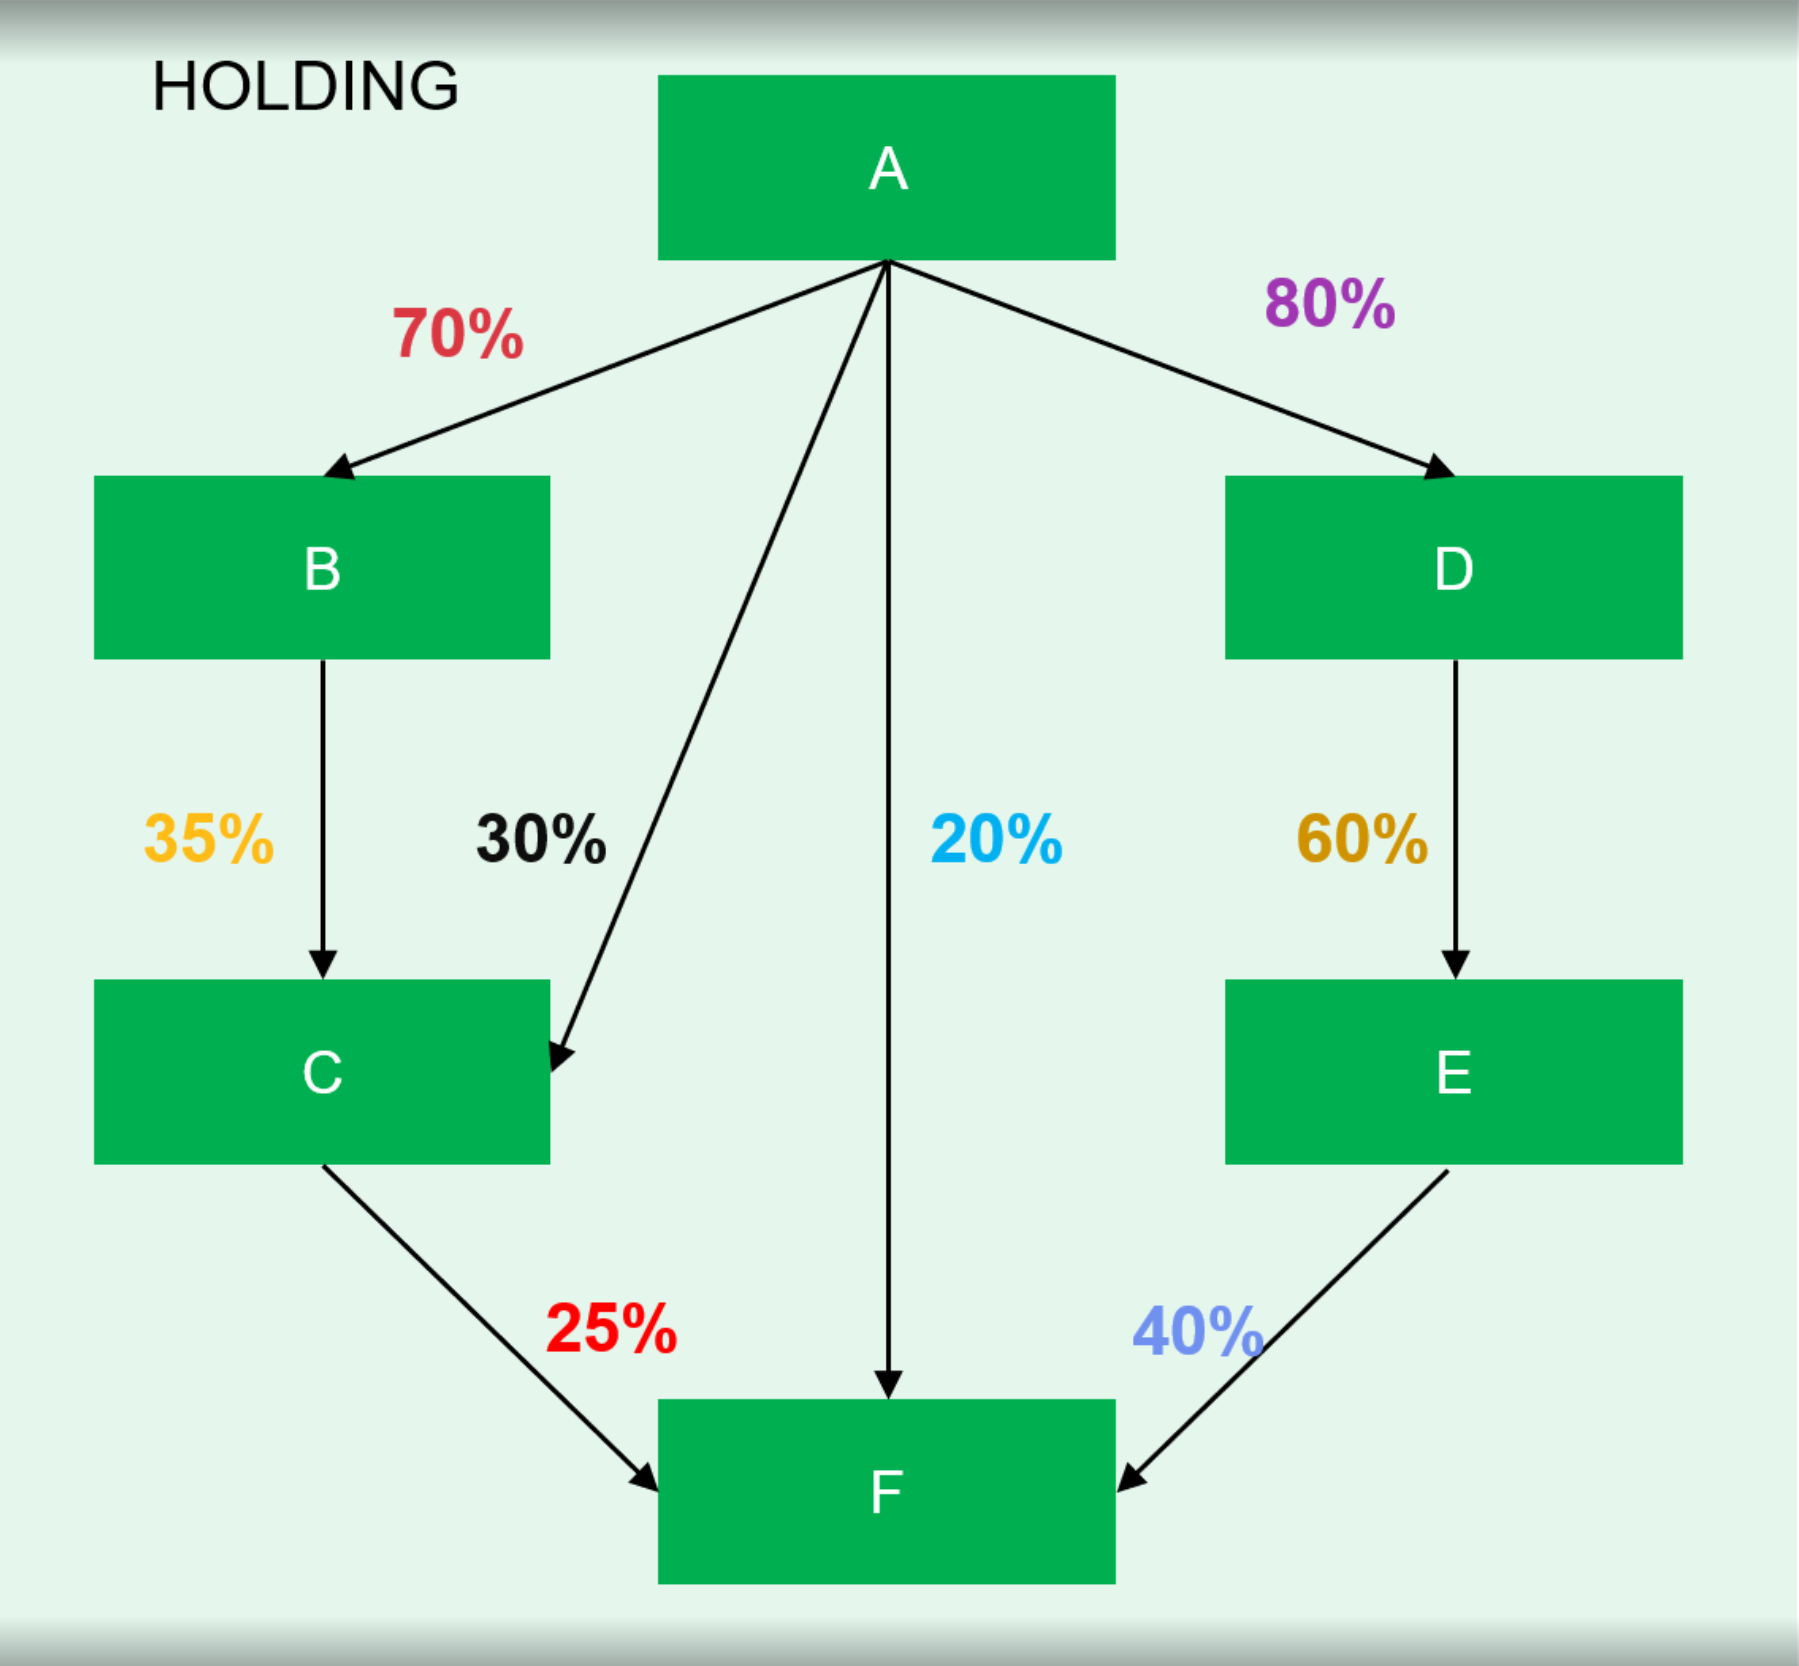
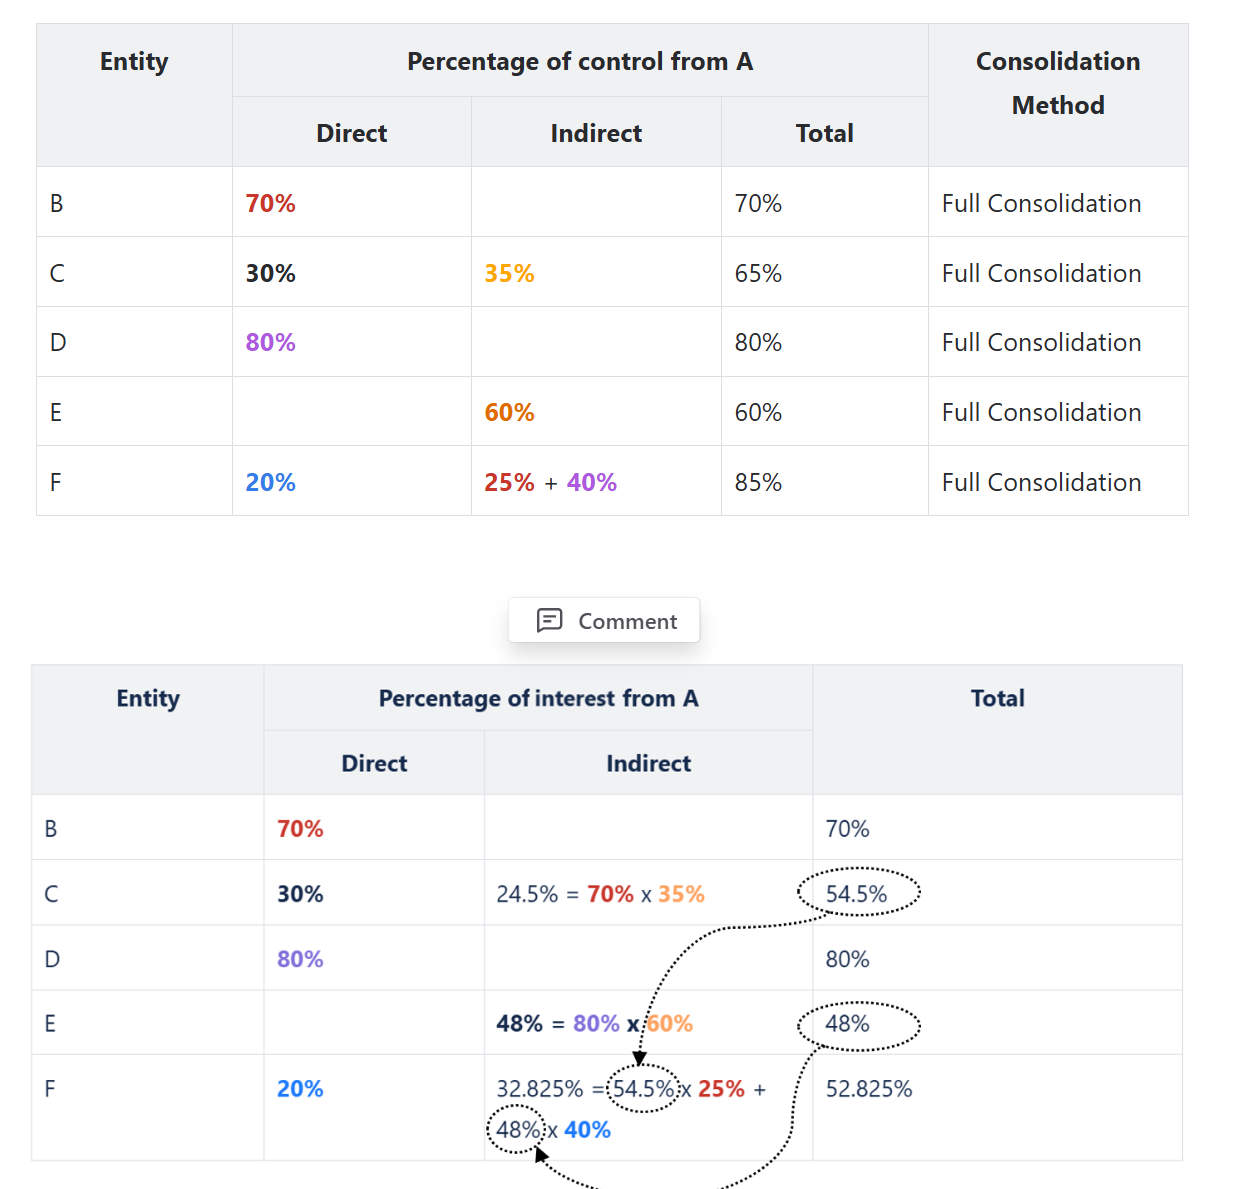
ビジネス ケース 5
ビジネス ケース 6
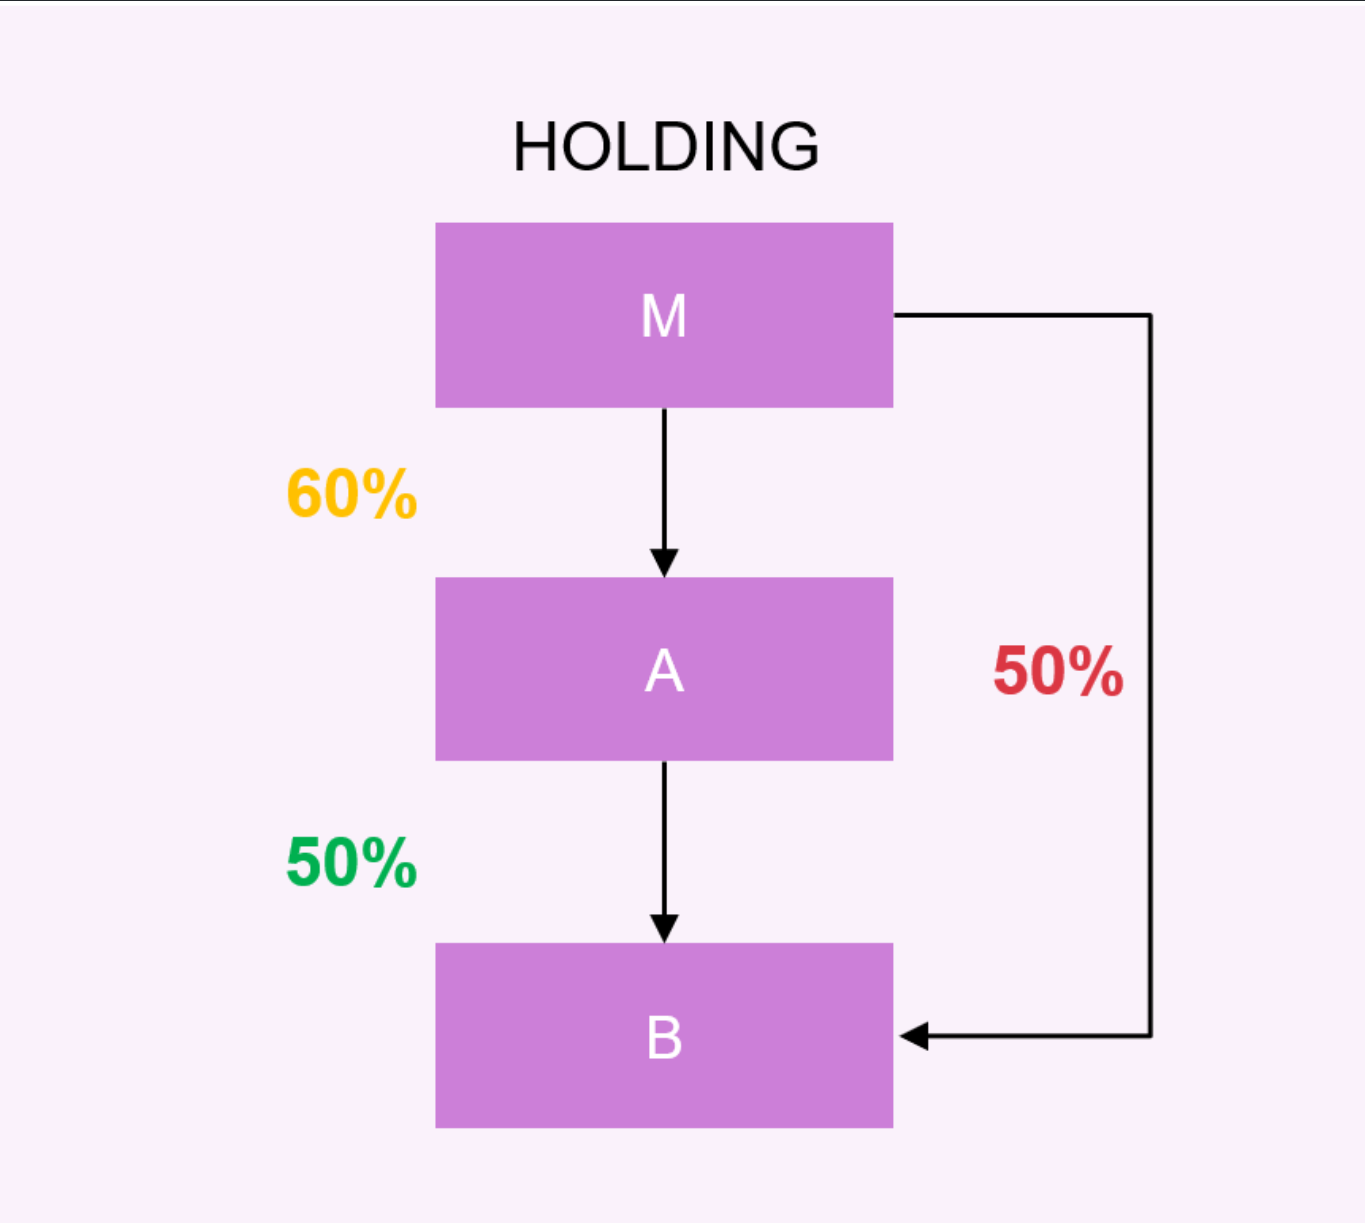
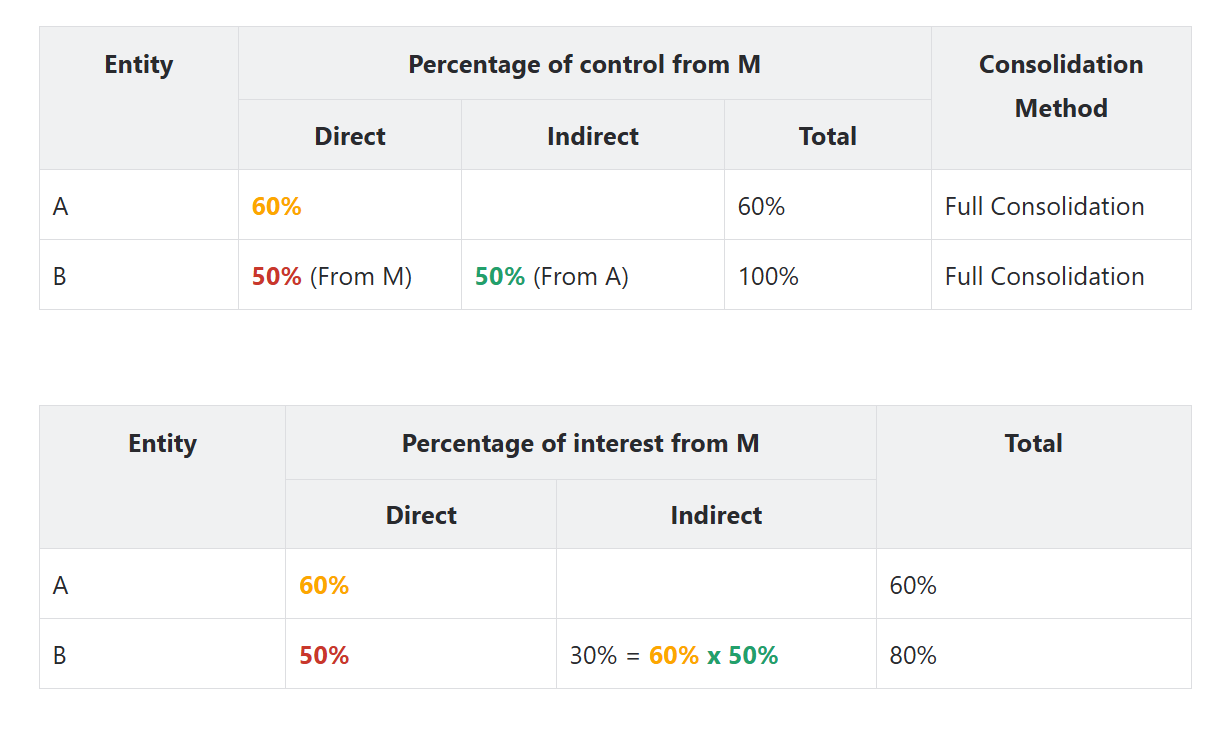
ビジネス ケース 7
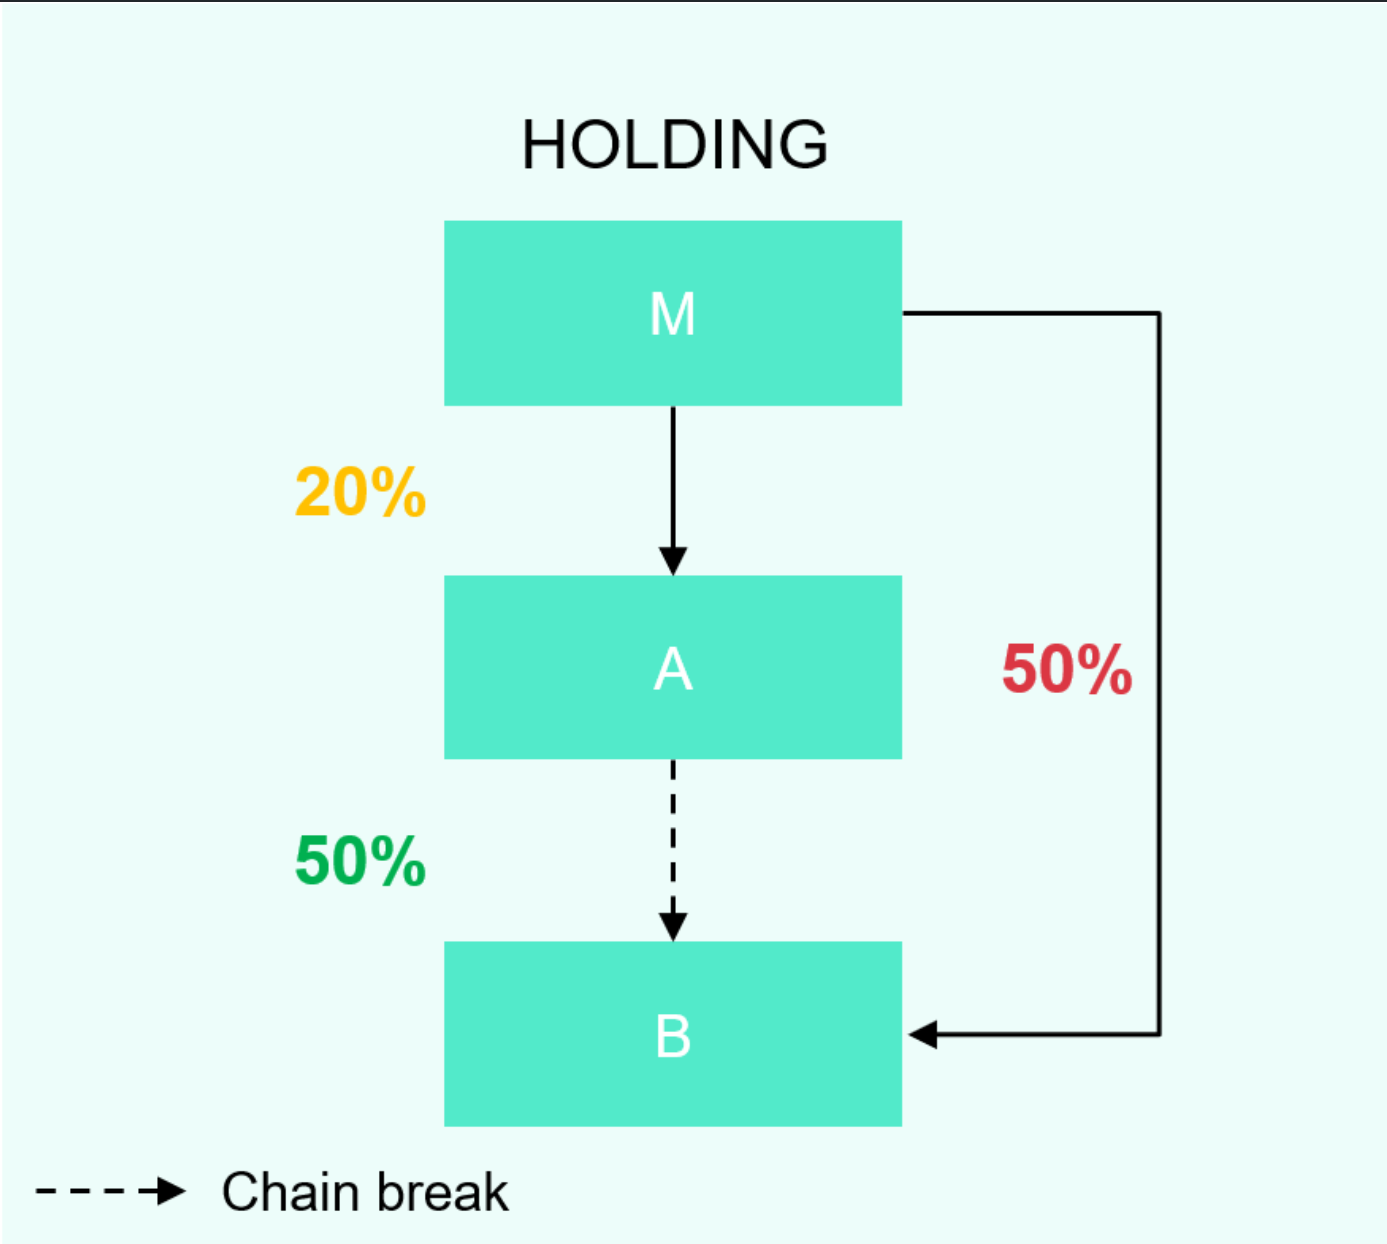
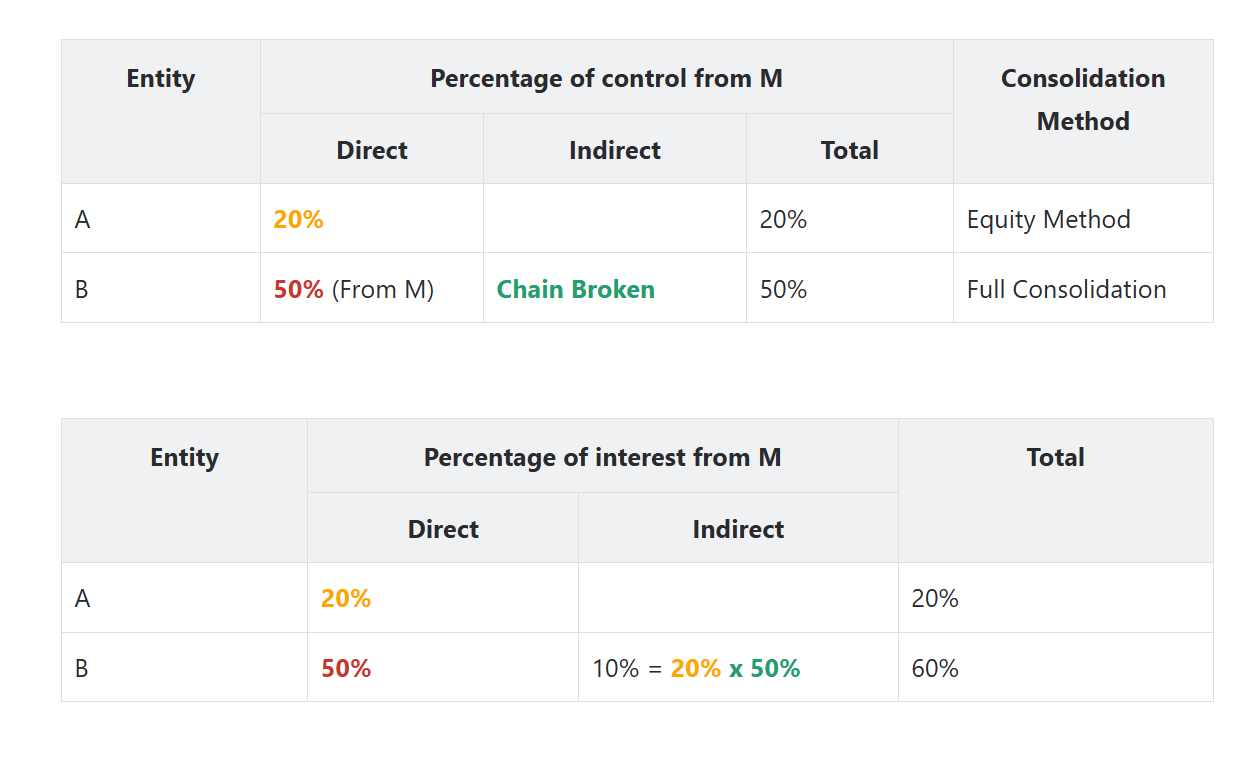
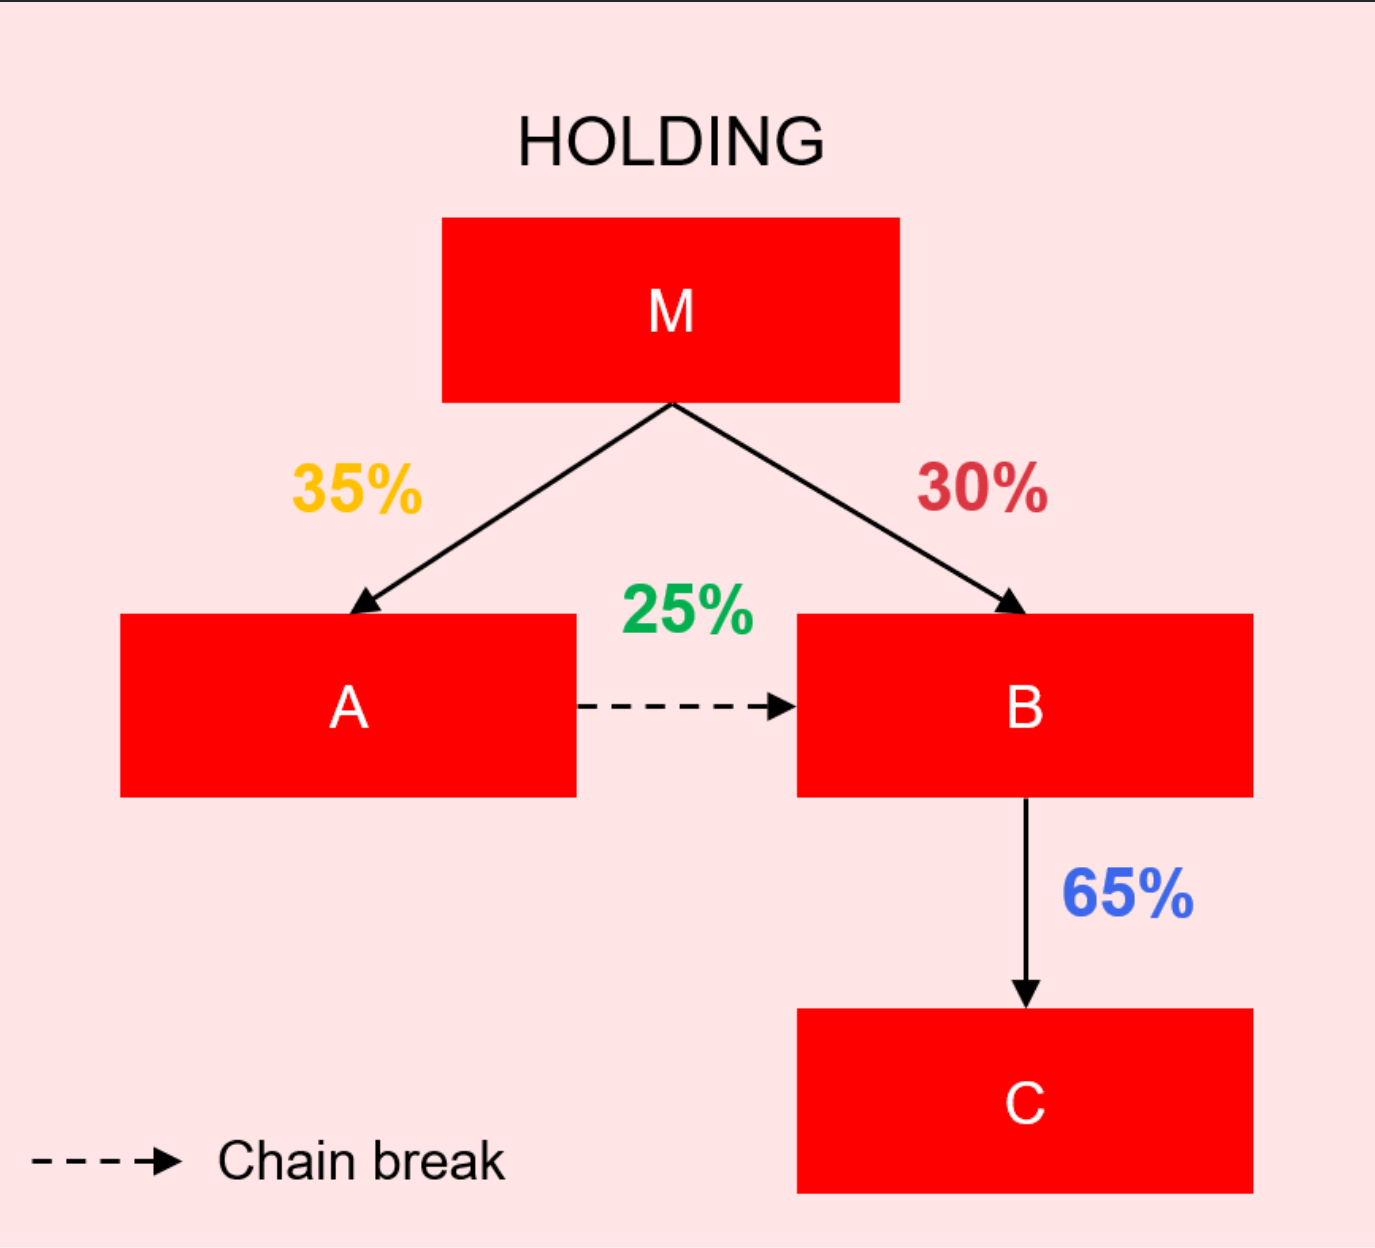
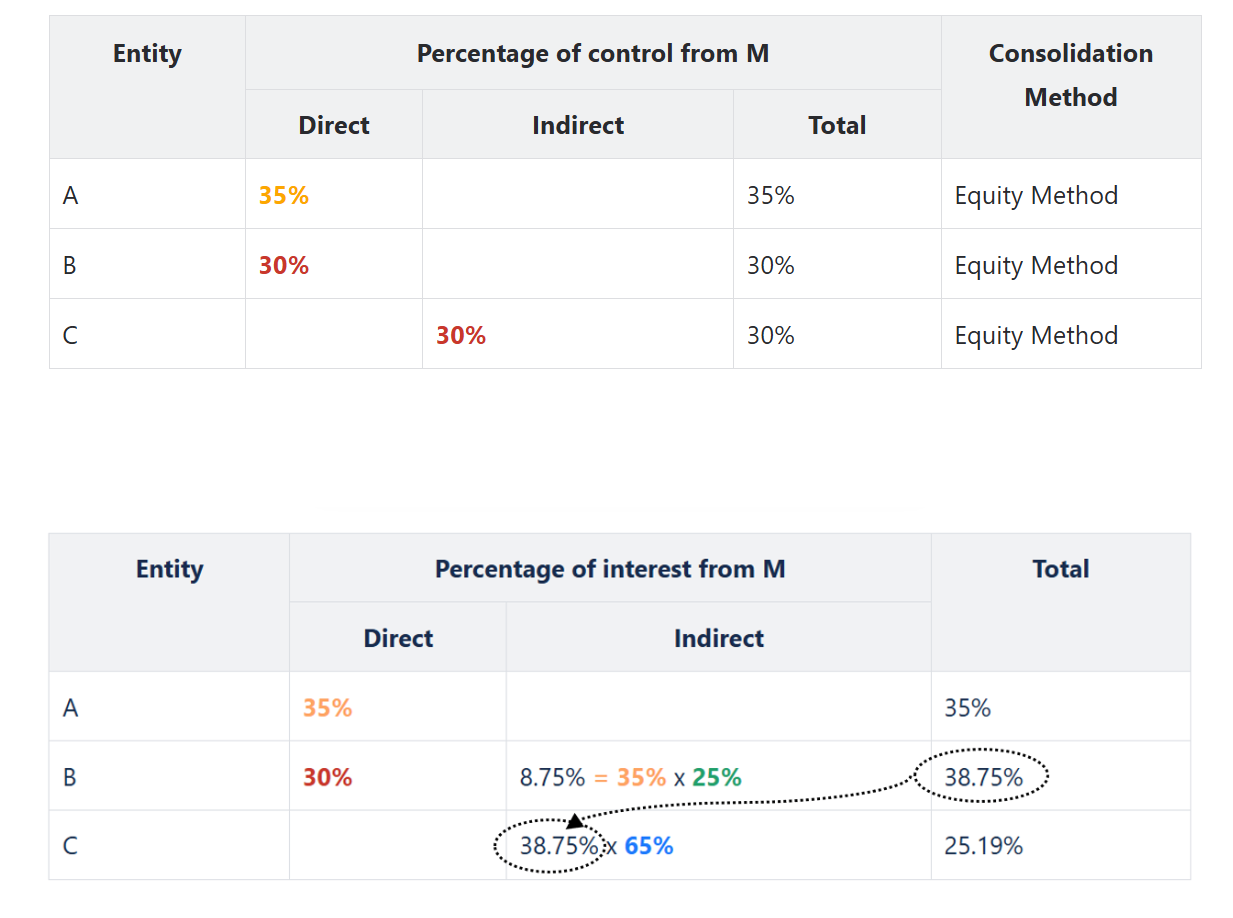
A と B の間のチェーンの断絶は、支配チェーンの断絶を示しています。M は A に金銭的利害関係を持っていますが、これによって自動的に M が B を支配できるわけではありません。M の B に対する支配は間接的であり、支配パーセンテージは 50% 未満です。これは、M の B に対する 50% の利害関係は、会社 A の 20% の所有権を通じてのみ得られているからです。
支配パーセンテージと株式パーセンテージ:
- M の株式パーセンテージ:M の会社 A における 20% の株式は、所有権と潜在的利益の比例配分を表しています。M は会社 A の事業運営や財務方針を支配できないため、これは受動的な投資となります。
- M の支配パーセンテージ (間接):M は間接的に会社 B の 10% の株式を保有しています (B における A の 50% の株式の 20%)。M はチェーンに金銭的利害関係を有しているものの、B の活動を指導する権限を有していません。M は B の支配権を握っておらず、議決権も制限されています。
- 会社 A の支配パーセンテージ:会社 A は会社 B の株式 50% と支配権 50% を保有しています。これは、B の戦略的方向性を形成する上で大きな影響力と能力があることを示しています。